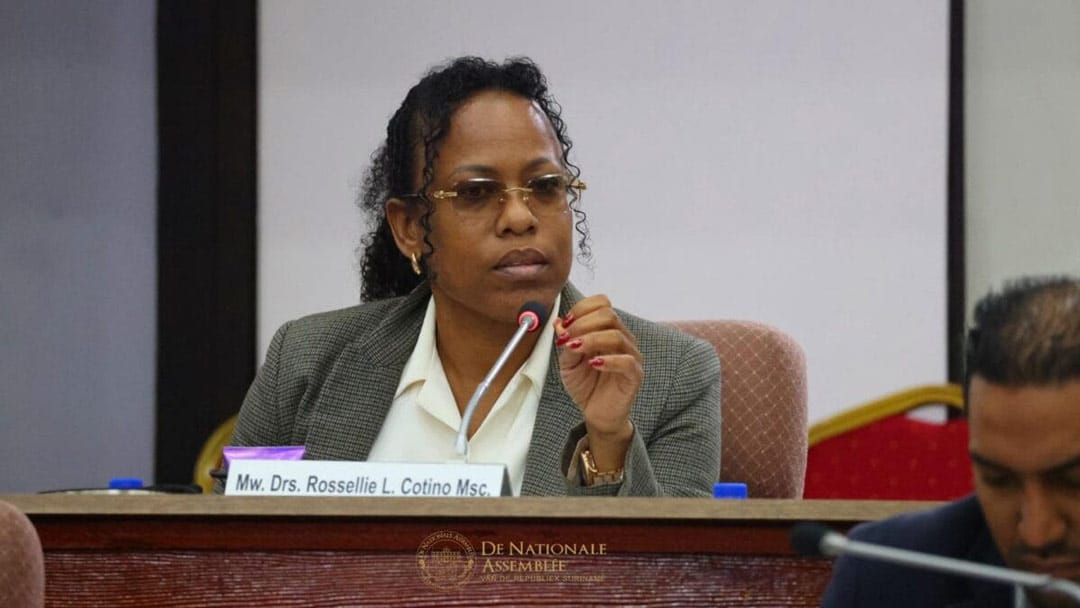
DNA-lid Rosselli Cotino heeft benadrukt, dat de invoering van onafhankelijke belastingrechtspraak noodzakelijk is om belastingplichtigen beter te beschermen tegen onjuiste en onrechtmatige beslissingen van de Belastingdienst. Zij reageerde hiermee op de zorgen van verschillende parlementariërs over de toegankelijkheid van de nieuwe rechtsgang en de mogelijke extra werkdruk voor de rechterlijke macht.
Met de initiatiefwet moet de bestaande beroepsinstantie voor belastinggeschillen plaatsmaken voor een onafhankelijke belastingrechter. Volgens Cotino heeft de huidige beroepsregeling al tientallen jaren niet naar behoren gefunctioneerd. Zij ziet daarom weinig reden om vast te houden aan een extra beroepsinstantie voordat belastingplichtigen, toegang krijgen tot de rechter.
Cotino stelde dat de wet ervoor moet zorgen, dat de Belastingdienst zich aan de geldende wet- en regelgeving houdt. Daarnaast moet de onafhankelijke rechtspraak het vertrouwen van burgers en investeerders in het belastingstelsel versterken en bijdragen aan een uniforme toepassing en interpretatie van belastingwetten.
“Zonder belastingrechtspraak zoals we die tot nu toe hebben, is het de Belastingdienst die feitelijk zelf bepaalt wat juist is, zonder onafhankelijke controle. En we staan hier met deze wet in de hand om daar een eind aan te brengen”, aldus Cotino.
De initiatiefwet biedt belastingplichtigen volgens Cotino verschillende waarborgen. Wanneer iemand het niet eens is met een belastingaanslag, boete of andere beslissing van de Belastingdienst, kan eerst bezwaar worden aangetekend bij de dienst. Vervolgens bestaat de mogelijkheid om beroep in te stellen bij de bevoegde rechter. Hiermee moet bescherming tegen willekeur worden geboden en wordt het recht op een eerlijk proces, gewaarborgd.
Ook wees zij op het belang van onafhankelijke controle op het handelen van de overheid. Omdat belastingheffing rechtstreeks ingrijpt op het vermogen van burgers en bedrijven, moet er volgens haar juridische bescherming bestaan tegen onjuiste besluiten. Rechterlijke uitspraken kunnen bovendien duidelijkheid scheppen over de toepassing van belastingwetten, waardoor vergelijkbare gevallen op dezelfde manier worden behandeld.
Tijdens de behandeling van de initiatiefwet hebben parlementariërs verschillende aandachtspunten naar voren gebracht. Cotino noemde onder meer de beslistermijn in artikel 9, de overgangsregeling in artikel 50, de schorsende werking van artikel 42 lid 4 en de omkering van de bewijslast in artikel 32.
Volgens haar is het feit dat verschillende leden herhaaldelijk op deze bepalingen zijn teruggekomen, aanleiding om kritisch naar de formulering ervan te kijken. De zorgen en opmerkingen vanuit het parlement, zijn volgens Cotino niet onopgemerkt gebleven.
Zij wees er verder op, dat er momenteel veel bezwaren bij de Belastingdienst liggen en dat beroepszaken niet in behandeling kunnen worden genomen, doordat de Raad van Beroep al jarenlang niet actief is. Juist daarom acht zij de invoering van onafhankelijke belastingrechtspraak noodzakelijk. “Deze wet is niet gewoon wenselijk, maar noodzakelijk”, aldus Cotino. De regeling moet uiteindelijk waarborgen dat iedere belastingplichtige in Suriname toegang heeft tot een onafhankelijke rechter, wanneer hij of zij meent, dat de Belastingdienst de belastingwet onjuist heeft toegepast.