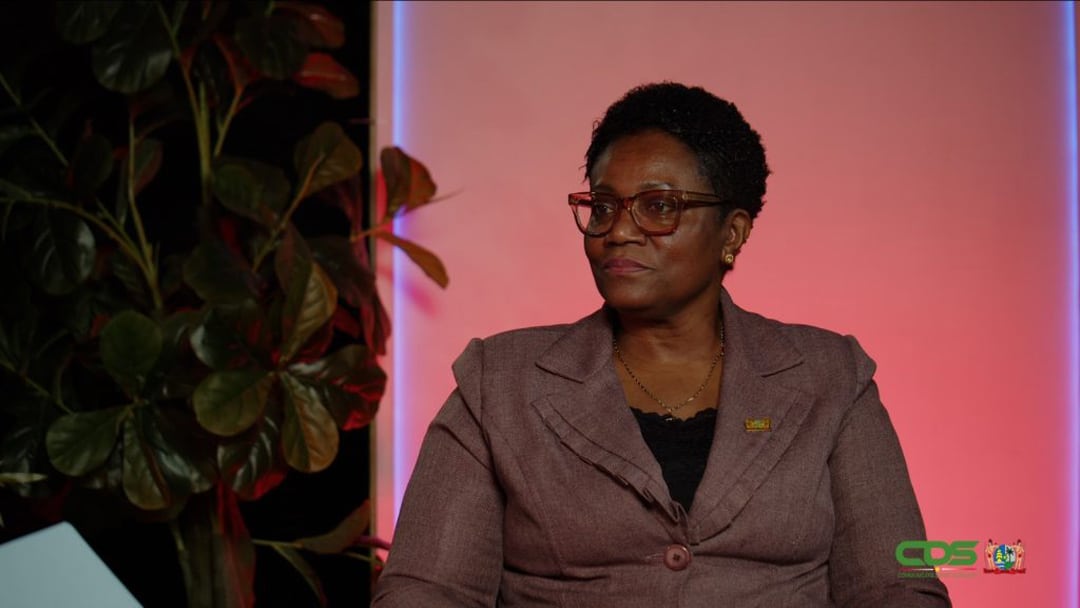
In de openbare vergadering van De Nationale Assemblée (DNA) op 6 oktober 2026, is de minister van Financiën, Adelien Wijnerman, ingegaan op verschillende vragen en opmerkingen van parlementariërs inzake de voorgestelde Algemene Wet Belastingen. In haar reactie stond zij stil bij de uitgangspunten van de wet, de leesbaarheid van de regelgeving, de wettelijke vastlegging van verplichtingen en bevoegdheden en de begrenzing van de bevoegdheden die aan fiscale functionarissen, worden toegekend.
De minister zei dat de regering de uitgangspunten die door verschillende DNA-leden naar voren zijn gebracht, onderschrijft. Daarbij benadrukte zij, dat de Algemene Wet Belastingen is ontworpen als een algemene formele fiscale wet, waarin de regels die voor verschillende belastingmiddelen gelden, worden samengebracht.
Volgens Wijnerman moet deze aanpak versnippering van fiscale regelgeving voorkomen en zowel belastingplichtigen als de Belastingdienst, meer duidelijkheid bieden, over hun respectieve rechten en plichten.
Een ander belangrijk uitgangspunt dat tijdens de vergadering werd benadrukt, is dat essentiële verplichtingen en bevoegdheden rechtstreeks in de wet moeten worden opgenomen. De minister zei dat de regering zich ook in dit standpunt kan vinden.
De verplichtingen van belastingplichtigen en de wezenlijke bevoegdheden van de fiscale autoriteiten, moeten volgens haar een duidelijke wettelijke grondslag hebben. De delegatie naar lagere regelgeving is bedoeld voor nadere technische en uitvoeringsgerichte bepalingen. Deze mag niet worden gebruikt om zonder wettelijke basis, nieuwe essentiële verplichtingen op te leggen.
Ook de delegatie van bevoegdheden aan de minister, de directeur en de inspecteur kwam tijdens de behandeling aan de orde. Daarbij werd benadrukt dat deze bevoegdheden duidelijk begrensd moeten zijn.
Minister Wijnerman stelde dat delegatie niet betekent dat de betrokken functionarissen over onbeperkte bevoegdheden beschikken. Als voorbeeld verwees zij naar artikel 34 van de voorgestelde wet, waarin een bijzondere bevoegdheid aan de inspecteur, wordt toegekend.
De uitoefening van dergelijke bevoegdheden moet volgens de minister plaatsvinden binnen het doel en de systematiek van de belastingwetgeving. Daarbij moeten beginselen als zorgvuldigheid, evenredigheid en rechtszekerheid in acht worden genomen. Ook het verbod op willekeur, vormt een belangrijke begrenzing.

